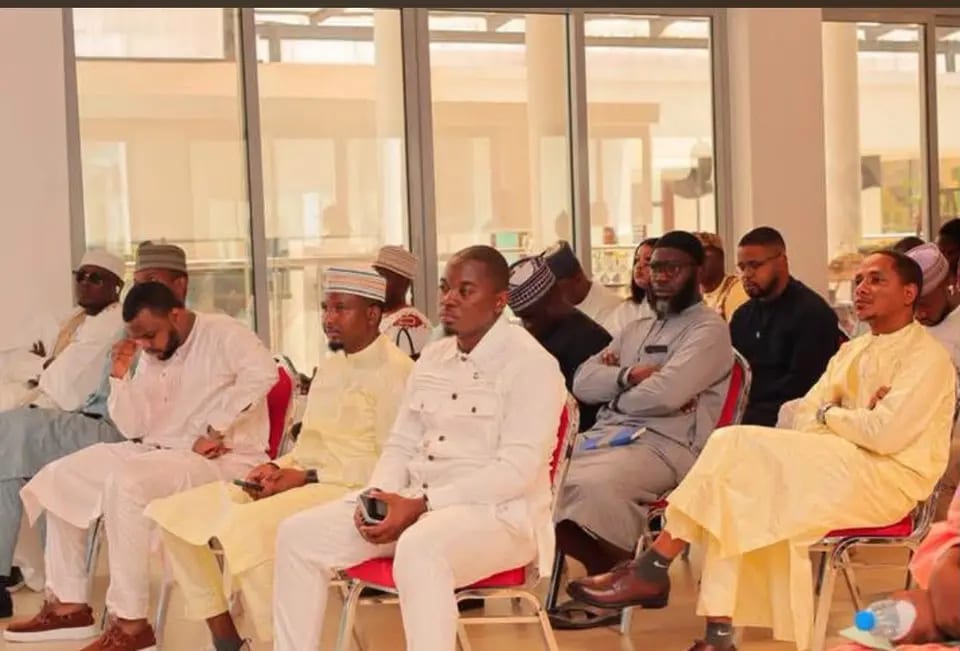
Entreprendre au Cameroun en 2026 : défis, accompagnement et leviers
Le tissu entrepreneurial camerounais n'a jamais été aussi dense, et pourtant financer, formaliser et faire grandir son affaire reste un parcours d'obstacles. Ce numéro spécial, pensé pour l'entrepreneur musulman, fait le point : les chiffres clés, les défis du moment, les dispositifs d'accompagnement à connaître et les leviers qui s'ouvrent à lui, de la finance islamique à la zakat et au waqf.
L'écosystème en chiffres
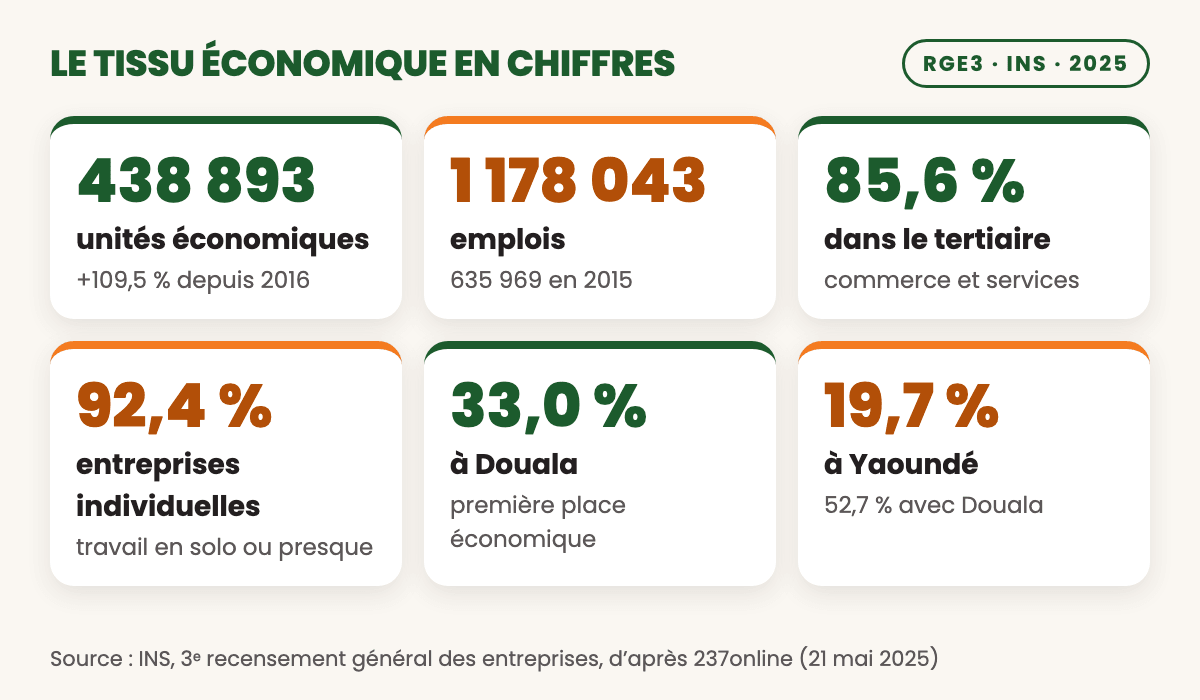
Le troisième recensement général des entreprises (RGE3), réalisé par l'Institut national de la statistique (INS) et publié en 2025, donne la photographie la plus récente du tissu économique camerounais.
Source : INS (RGE3), relayé par 237online, 21 mai 2025
438 893 unités économiques ont été dénombrées, soit 109,5 % de plus qu'en 2016 (une partie de la hausse tient à un champ de recensement plus large). Elles font vivre 1 178 043 emplois, contre 635 969 en 2015.
Surtout du commerce et des services, en entreprise individuelle
Source : INS (RGE3), relayé par 237online
Le secteur tertiaire représente 85,6 % des unités économiques, et 92,4 % d'entre elles sont des entreprises individuelles : l'immense majorité des porteurs de projets travaillent seuls, ou presque.
Deux villes concentrent plus de la moitié de l'activité
Source : INS (RGE3), relayé par 237online
Douala rassemble 33,0 % des unités économiques et Yaoundé 19,7 %, soit 52,7 % à elles deux. La région de l'Ouest suit avec 9,7 %. Entreprendre à l'intérieur du pays reste un pari plus isolé.
La formation, un chantier ouvert
Source : INS (RGE3), relayé par 237online
Parmi les promoteurs, 12 % ont une formation supérieure et 48,4 % le certificat d'études primaires (FSLC). Le recensement relève aussi une forte informalité du tissu d'entreprises.
Les défis du moment
Interrogés, les chefs d'entreprise citent presque toujours les mêmes freins. Les voici, avec ce que disent les chiffres disponibles.
Source : Banque mondiale, d'après News du Cameroun, 18 septembre 2026
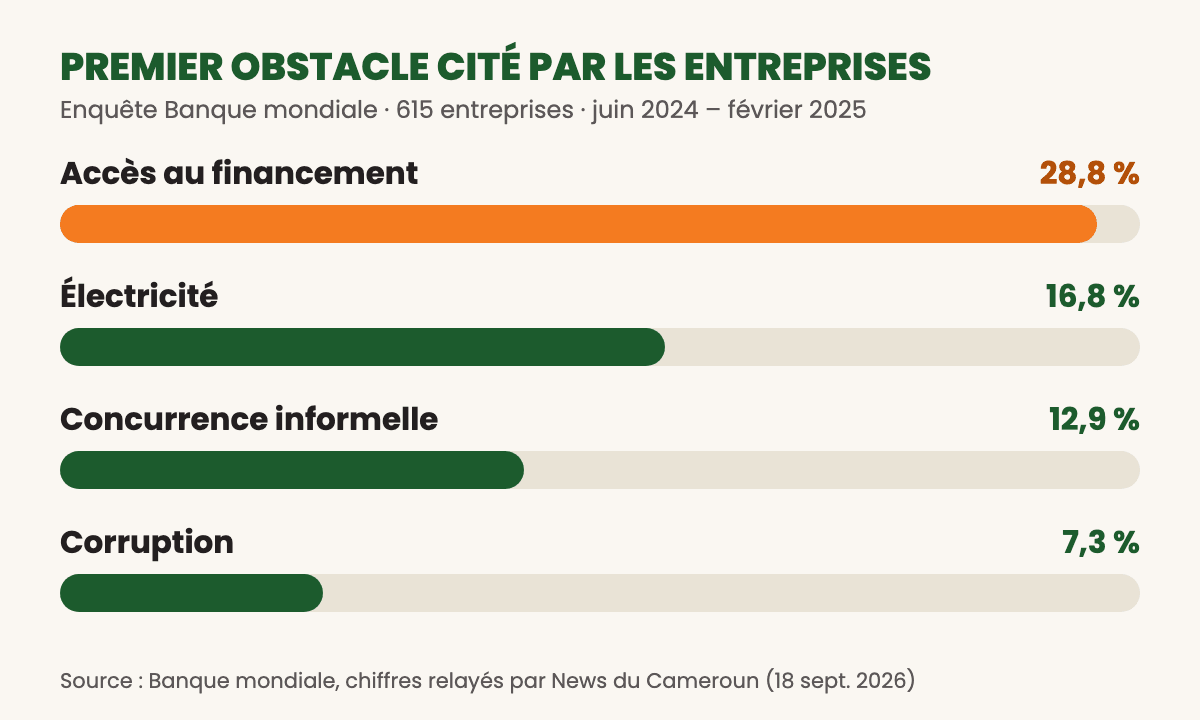
Dans l'enquête de la Banque mondiale menée entre juin 2024 et février 2025 auprès de 615 entreprises, l'accès au financement arrive en tête des obstacles (28,8 %), devant l'électricité (16,8 %), la concurrence informelle (12,9 %) et la corruption (7,3 %).
Source : Annuaire statistique 2024 du MINPMEESA, d'après Ecomatin (14 mai 2025)
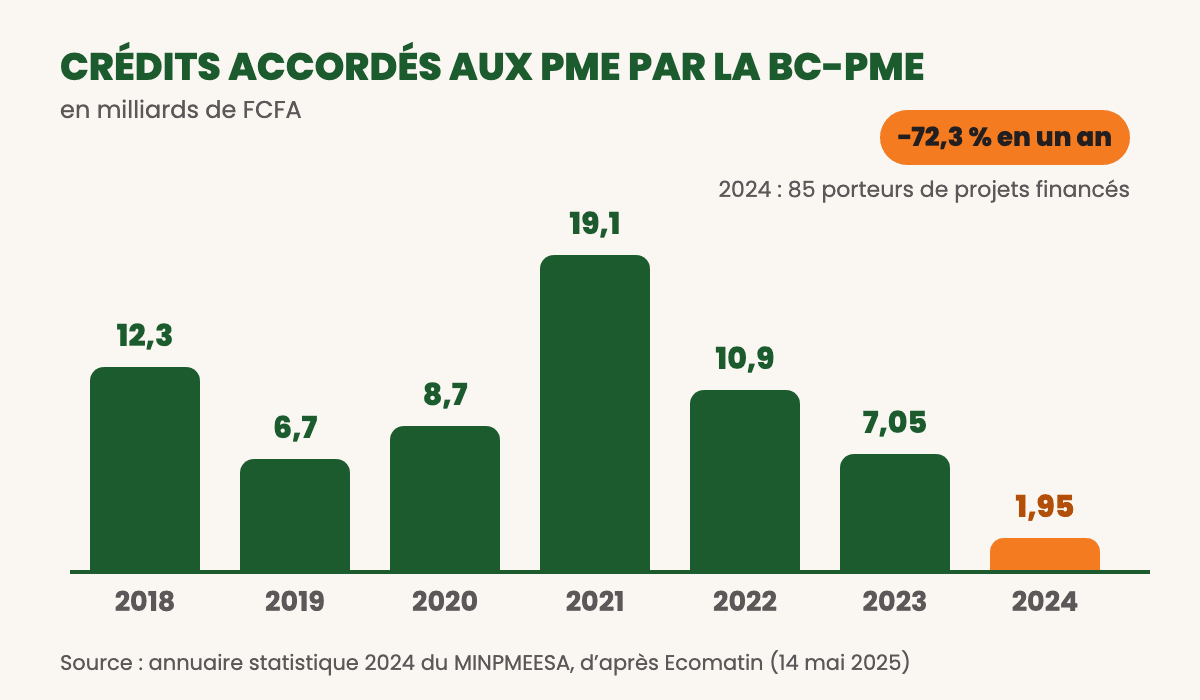
La Banque camerounaise des PME (BC-PME) a accordé 1,95 milliard de FCFA de crédits à 85 porteurs de projets en 2024 (dont 8 femmes), soit 72,3 % de moins qu'un an plus tôt et le plus bas niveau en sept ans. Elle avait reçu 127 demandes pour 3,24 milliards de FCFA ; 42 projets ont été écartés, notamment pour solvabilité, rentabilité ou plan d'affaires jugés insuffisants. Une convention de 1,5 milliard de FCFA signée le 4 décembre 2025 avec le ministère des PME doit relancer des prêts à taux bonifiés pour les filières agropastorales et halieutiques.
Une énergie chère et irrégulière
Source : Banque mondiale, d'après News du Cameroun
L'accès à l'électricité est le deuxième obstacle le plus cité (16,8 %), loin devant les freins administratifs. Pour un atelier, une boulangerie ou une unité de transformation, chaque coupure se paie en production perdue.
Source : Banque mondiale ; PwC, d'après le guide Africarrieres (2026)
Les entreprises informelles restent nombreuses, et la concurrence informelle est citée par 12,9 % des entreprises comme leur principal frein. Pour l'entrepreneur qui se formalise, la charge fiscale (33 % d'impôt sur les sociétés, 19,25 % de TVA, centimes additionnels compris) pèse face à ceux qui y échappent.
Des acteurs de l'écosystème et l'Institut Nkafu réclament un « Startup Act » : statut clair, immatriculation simplifiée, allègements fiscaux, accès au financement, bacs à sable réglementaires. À notre connaissance, aucun texte n'était promulgué à la date de rédaction.
Le ministère des Finances le reconnaît lui-même : le secteur reste marginal, avec une pénétration faible dans la microfinance et l'assurance. Il a lancé le 22 décembre 2025 une campagne nationale de vulgarisation.
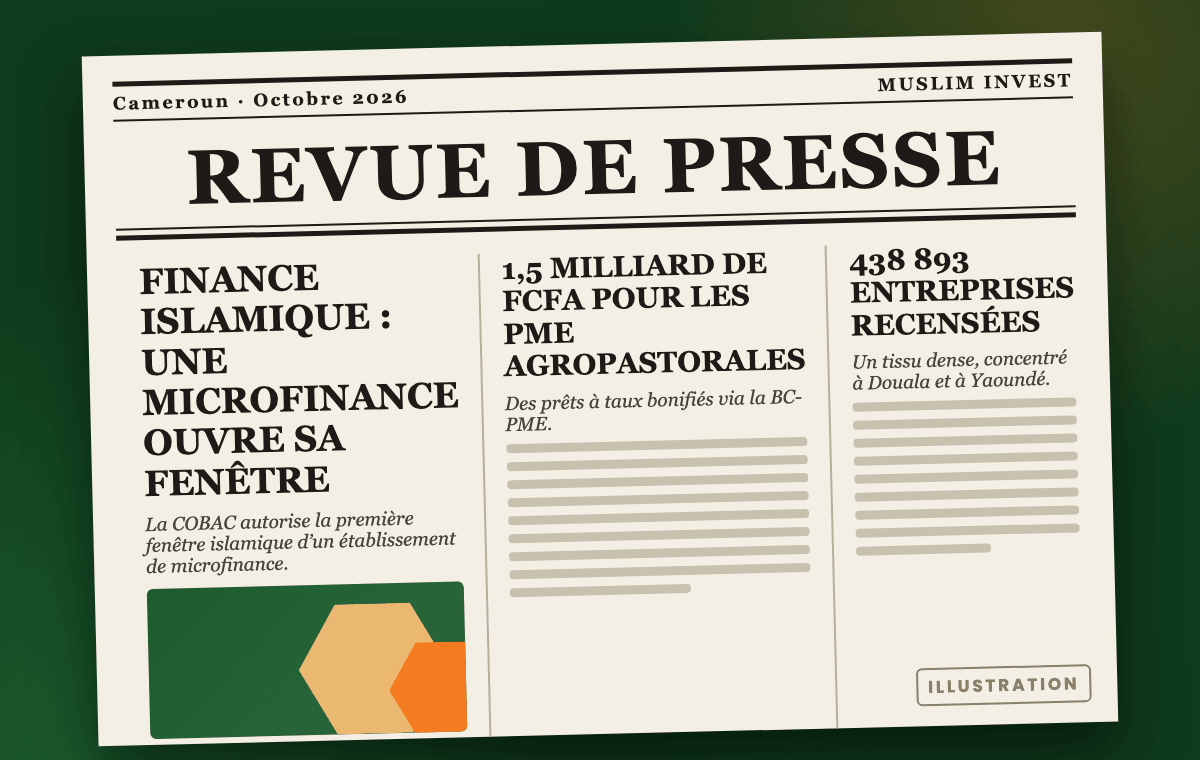
Revue de presse
Cinq informations récentes qui structurent le paysage (résumées par nos soins, avec leurs sources).
Illustration originale, non extraite d'un journal.
Lancée le 22 décembre 2025 à Yaoundé, elle présente la finance islamique comme un levier de financement éthique, inclusif et complémentaire. Trois banques (CAA, Afriland First Bank et CBC) disposent d'une autorisation préalable de la COBAC pour ouvrir des fenêtres islamiques.
Par la décision COBAC D-2026/231 (session du 15 juillet 2026), ACE Finance a été autorisée à ouvrir « ACE Finance Islamic », présentée comme la première microfinance camerounaise dans ce cas.
Une déclaration d'intention a été signée le 29 juillet 2026 à Bakou pour structurer, avec la Société islamique pour le développement du secteur privé (groupe BID), un financement conforme à la charia d'environ 32,8 milliards de FCFA destiné aux PME. Il s'agit d'une intention, pas encore d'un prêt finalisé.
Le ministère des PME a transféré 1,5 milliard de FCFA à la BC-PME (convention du 4 décembre 2025) pour financer, à taux bonifiés, les unités de transformation et des coopératives dans le cadre du plan d'import-substitution.
438 893 unités économiques dénombrées, dont plus de la moitié à Douala et à Yaoundé : un marché dynamique, mais très concentré.
L'accompagnement : qui peut vous aider ?
Les dispositifs ci-dessous sont cités par l'annuaire Startup Cameroon, des guides et la presse. Les conditions, les montants et les calendriers changent : vérifiez-les auprès de chaque organisme avant de candidater.
L'Agence de promotion des PME (APME), placée sous la tutelle du ministère des PME, propose assistance technique, aide à l'accès au financement et subventions annuelles pouvant aller jusqu'à 10 millions de FCFA. Le ministère a aussi lancé une pépinière d'entreprises pilote à Édéa.
À côté de la BC-PME, les guides citent le Fonds national de l'emploi (FNE), le PAJER-U pour les jeunes, le FOGAPE (garantie de crédit) et le Crédit foncier du Cameroun (prêts aux PME). Une exonération fiscale de cinq ans est présentée pour les start-ups agritech, cleantech, fintech et edtech.
Le Business Plan Competition vise 2 000 entrepreneurs émergents, avec des subventions de 10 000 à 20 000 dollars, du coaching et un appui à la formalisation. Le programme d'inclusion économique des jeunes (EIY) cible 65 000 jeunes urbains sans emploi : formation en gestion, coaching et subvention de 500 dollars.
Ouvert à tous les Africains de 18 ans et plus porteurs d'une idée ou d'une entreprise de moins de trois ans, le programme offre du capital d'amorçage non remboursable (jusqu'à 5 000 dollars), une formation de douze semaines et du mentorat. L'appel 2026 s'est tenu du 1er janvier au 1er mars : surveillez l'ouverture du prochain sur tefconnect.com.
Pour les start-ups : Digital Africa Fuze (jusqu'à 100 000 euros en pré-amorçage), le Bridge Fund (175 000 à 600 000 euros en amorçage) et Talent4Startups, mis en œuvre au Cameroun par ActivSpaces (formation de dix semaines, bourses, aide au placement).
Ecobank Fintech Challenge (50 000 dollars), MTN Innovation Challenge, Seedstars Cameroon, Prix Pierre Castel pour l'agroalimentaire (25 000 à 100 000 euros), Cartier Women's Initiative pour les entrepreneuses (100 000 dollars) : gagner un concours, c'est aussi gagner en visibilité.
ActivSpaces (Douala, Buea), Village Startup (Yaoundé), Orange Fab et d'autres structures proposent coworking, incubation de quelques mois et mise en réseau. Comptez des tarifs allant de quelques dizaines de milliers de FCFA par mois selon l'offre.
Finance islamique : un levier qui s'organise
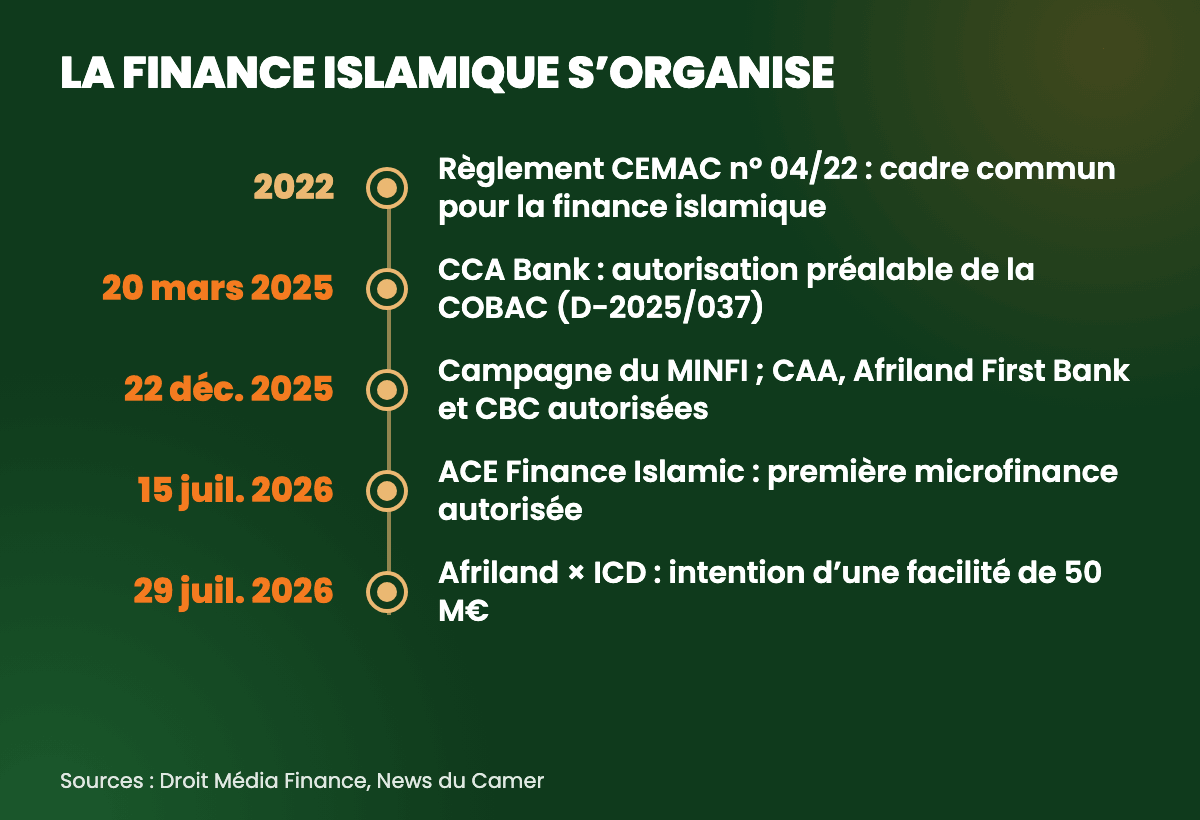
Depuis le règlement n° 04/22/CEMAC/UMAC/COBAC adopté en 2022, les banques et les établissements de microfinance de la zone CEMAC peuvent proposer des produits conformes à la charia, sous le contrôle de la COBAC et d'un comité de conformité.
CAA, Afriland First Bank et CBC ont une autorisation préalable de la COBAC pour leurs fenêtres islamiques (MINFI, décembre 2025). CCA Bank a reçu la sienne par la décision D-2025/037 du 20 mars 2025. ACE Finance Islamic est la première microfinance autorisée (juillet 2026). La liste évolue vite : demandez toujours l'attestation de conformité.
L'ICD, du groupe de la Banque islamique de développement, a déjà ouvert plusieurs lignes à Afriland First Bank depuis 2016. La déclaration d'intention de juillet 2026 vise une nouvelle facilité de 50 millions d'euros pour l'agriculture, l'agro-industrie, la santé, l'industrie et le transport.
L'atelier du ministère des Finances recommande une fiscalité communautaire spécifique, un cadre pour l'assurance islamique (takaful) au niveau de la CIMA, davantage de sécurité juridique et des incitations pour les investisseurs.
Sept leviers pour s'épanouir
Au-delà des guichets, voici ce qui peut vraiment faire la différence pour un entrepreneur musulman.
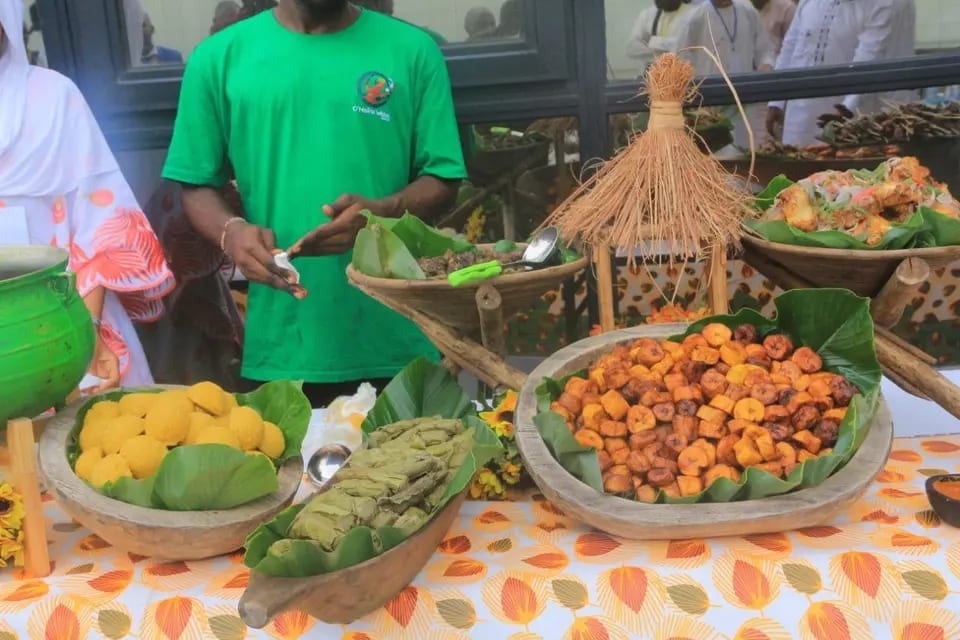
MIBS25 : exposition de produits d'entrepreneurs.
1. Faire de l'éthique un avantage concurrentiel
Prix clairs, contrats écrits, paiements honorés : la confiance se construit, et dans un environnement où l'informalité règne, elle devient un capital.
2. Se formaliser pour accéder aux financements
Immatriculation, comptabilité, compte professionnel : c'est la condition d'accès aux garanties, aux programmes publics, aux lignes bancaires (islamiques comprises) et aux marchés des grandes entreprises. Le guichet unique du CFCE traite les formalités de création.
3. S'associer plutôt que s'endetter
La moudaraba et la moucharaka reposent sur le partage du risque : un partenaire de confiance apporte du capital et partage les pertes comme les gains. Les business angels éthiques et les associations entre membres de la communauté sont des relais à structurer.
Des structures locales collectent zakat, dons et waqf, comme Beitul Zakat à Douala (depuis 2011). En septembre 2023, le ministère de l'Économie et la Banque islamique de développement ont réuni un atelier sur le waqf comme outil de financement du développement. Pour la zakat, rapprochez-vous toujours d'un savant sur les catégories de bénéficiaires.
5. Se former et se faire accompagner
Incubateurs, concours, mentorat : les dispositifs de la section précédente et les masterclass du MIBS26 permettent de tester, de corriger et de se faire challenger avant d'investir.
La Cameroon Muslim Exhibition (10ᵉ édition en 2024, à Douala et à Yaoundé) a placé l'entrepreneuriat et la spiritualité au cœur de son programme. Les rendez-vous comme le MIBS26 servent à rencontrer clients, partenaires et financeurs.
7. Digitaliser ses paiements et sa visibilité
Mobile Money, page web, WhatsApp Business : être joignable et payable à toute heure élargit la clientèle. Ce sont les outils que Muslim Invest utilise pour les inscriptions au MIBS26.
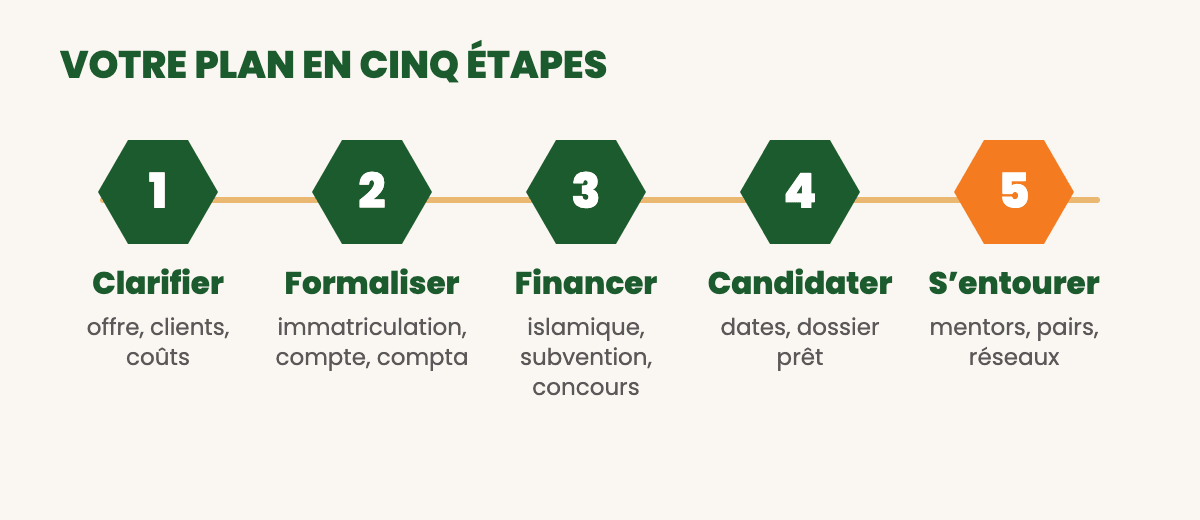
Votre plan d'action en cinq étapes
1. Clarifier
Écrivez en une page votre offre, vos clients, vos coûts et votre point mort. Un financeur lit d'abord les chiffres.
2. Formaliser
Immatriculez l'activité, ouvrez un compte professionnel, tenez une comptabilité simple.
3. Choisir son financement
Autofinancement, fenêtre islamique, subvention ou concours : comparez le coût total et les contreparties.
4. Candidater
Notez les dates d'ouverture des appels (TEF, concours, programmes publics) et préparez votre dossier à l'avance.
5. S'entourer
Mentors, pairs, réseaux : rejoignez la communauté et participez aux événements qui font avancer votre projet.
À l'agenda : le MIBS26
Le Muslim Invest Business Summit se tiendra du 18 au 20 décembre 2026 à Douala : masterclass, conférences, ateliers, exposition et networking. Pass Standard à 30 000 FCFA, Pass Prestige à 80 000 FCFA (deux accès). L'inscription et le paiement par Mobile Money se font en ligne.
Informations tirées de sources publiques citées ci-dessus, consultées en octobre 2026. Vérifiez les conditions, montants et dates auprès des organismes avant toute démarche. Ce numéro ne constitue pas un conseil financier, juridique ou religieux.